In samenwerking met Rabobank
Financieel opvoeden: zo leert je kind omgaan met geld
Van sparen voor een speelgoedtrein tot kiezen tussen iets kopen of nog even doorsparen: kinderen komen al jong in aanraking met geld. Hoe kun je als ouder het omgaan met geld onderdeel maken van de opvoeding?
Leren omgaan met geld begint al jong
Geldzaken voelen misschien als iets voor later. Toch begint financiële opvoeding vaak al heel jong. Een peuter die in de winkel iets ziet en graag wil hebben, een kleuter die vraagt waarom je niet alles kan kopen wat je wilt of een kind dat voor het eerst zakgeld krijgt: het zijn allemaal momenten waarop je spelenderwijs samen over geld kunt praten. Juist kleine, dagelijkse situaties bieden een natuurlijke aanleiding om het over geld te hebben. Zo leert je kind stap voor stap dat geld niet onbeperkt is en dat je zelf keuzes kunt maken over wat je ermee doet.
Waarom financiële opvoeding belangrijk is
Kinderen groeien op in een wereld waarin betalen steeds vaker digitaal gaat. Even een bedrag pinnen of iets online afrekenen is voor een kind minder bijzonder dan vroeger. Daardoor kan het lastiger zijn om te begrijpen wat geld betekent, wat de waarde van geld is en welke keuzes daarbij horen. Het is extra waardevol om kinderen al jong op een laagdrempelige manier ervaring te laten opdoen met geld. Door samen te praten over sparen, betalen en keuzes maken, leren ze stap voor stap wat de waarde van geld is.
Door geld bespreekbaar te maken, help je je kind om te begrijpen hoe geld werkt. Gesprekken over wat iets kost, waar je voor wilt sparen en wat er gebeurt als je nu geld uitgeeft, zorgen ervoor dat je kind stap voor stap leert nadenken over geld. Zo krijgt het de kans om te oefenen met financiële keuzes.
Wist je dat?
Er een betaalrekening is speciaal voor jongeren.
De Rabo JongerenRekening is de gratis betaalrekening die meegroeit met je kind. Je kind leert stap voor stap omgaan met geld en krijgt steeds meer vrijheid. Onder jouw toezicht. Zo leg je samen een goede basis voor later.
5 momenten waarop je over geld kan praten
Je hoeft geen speciaal moment in te plannen voor een gesprek over geld. In het dagelijks leven ontstaan genoeg aanknopingspunten.
- In de winkel: ‘Waarom kopen we dit niet?’
Een kind kan al snel enthousiast worden van iets in een winkel. Als je niet alles koopt, kan dat een mooi moment zijn om uit te leggen waarom je keuzes maakt.
Je kunt bijvoorbeeld vertellen dat je vooraf bedenkt wat je nodig hebt en hoeveel je daaraan wilt uitgeven. Wil je kind iets hebben? Bespreek dan samen wat de mogelijkheden zijn. Misschien kan het op een verlanglijstje of kun je samen bedenken hoe je ervoor zou kunnen sparen via bijvoorbeeld een spaarpotje in de app.
- Sparen voor iets wat je graag wilt
Sparen wordt een stuk concreter wanneer je kind ergens naartoe kan werken. Misschien wil je kind een bepaald speelgoed, boek of ander item kopen. Spreek samen af hoeveel het kost en kijk vervolgens hoe je kind het bedrag bij elkaar kan sparen. Het mooie van zo’n doel is dat je kind zelf ervaart dat kleine bedragen uiteindelijk kunnen optellen. Ook wordt zichtbaar dat wachten soms onderdeel is van iets groters kunnen kopen.
Een gesprek kan bijvoorbeeld beginnen met: ‘Wil je het nu uitgeven of wil je nog even doorsparen?’ Zo leert je kind nadenken over de keuze die het maakt.
- Voor het eerst zakgeld
Geef je kind zakgeld en laat het zelf beslissen: gaat het bedrag meteen op aan iets leuks, of bewaart je kind een deel voor later?
Dat betekent ook dat een kind soms een keuze maakt waar jij als ouder misschien anders over zou beslissen. Juist daarvan kan het leren. Heeft je kind het zakgeld meteen uitgegeven en is het daarna teleurgesteld omdat er niets meer over is? Dan is dat een natuurlijk moment om dit samen te bespreken.
- Samen een budget maken
Ook een budget kun je op een eenvoudige manier uitleggen. Stel dat je kind een bepaald bedrag beschikbaar heeft voor iets. Wat wil je kind daarmee doen? Alles in één keer uitgeven of een deel bewaren?
Je kan samen verschillende mogelijkheden op een rijtje zetten. Daarmee oefent je kind met prioriteiten stellen en keuzes maken. Voor jonge kinderen kan dat heel concreet zijn: ‘Je hebt €10. Wil je iets kopen van €6 en €4 bewaren, of liever doorsparen en later iets duurders kopen?’ Naarmate je kind ouder wordt, kun je het gesprek steeds verder uitbreiden.
- Een eigen aankoop doen
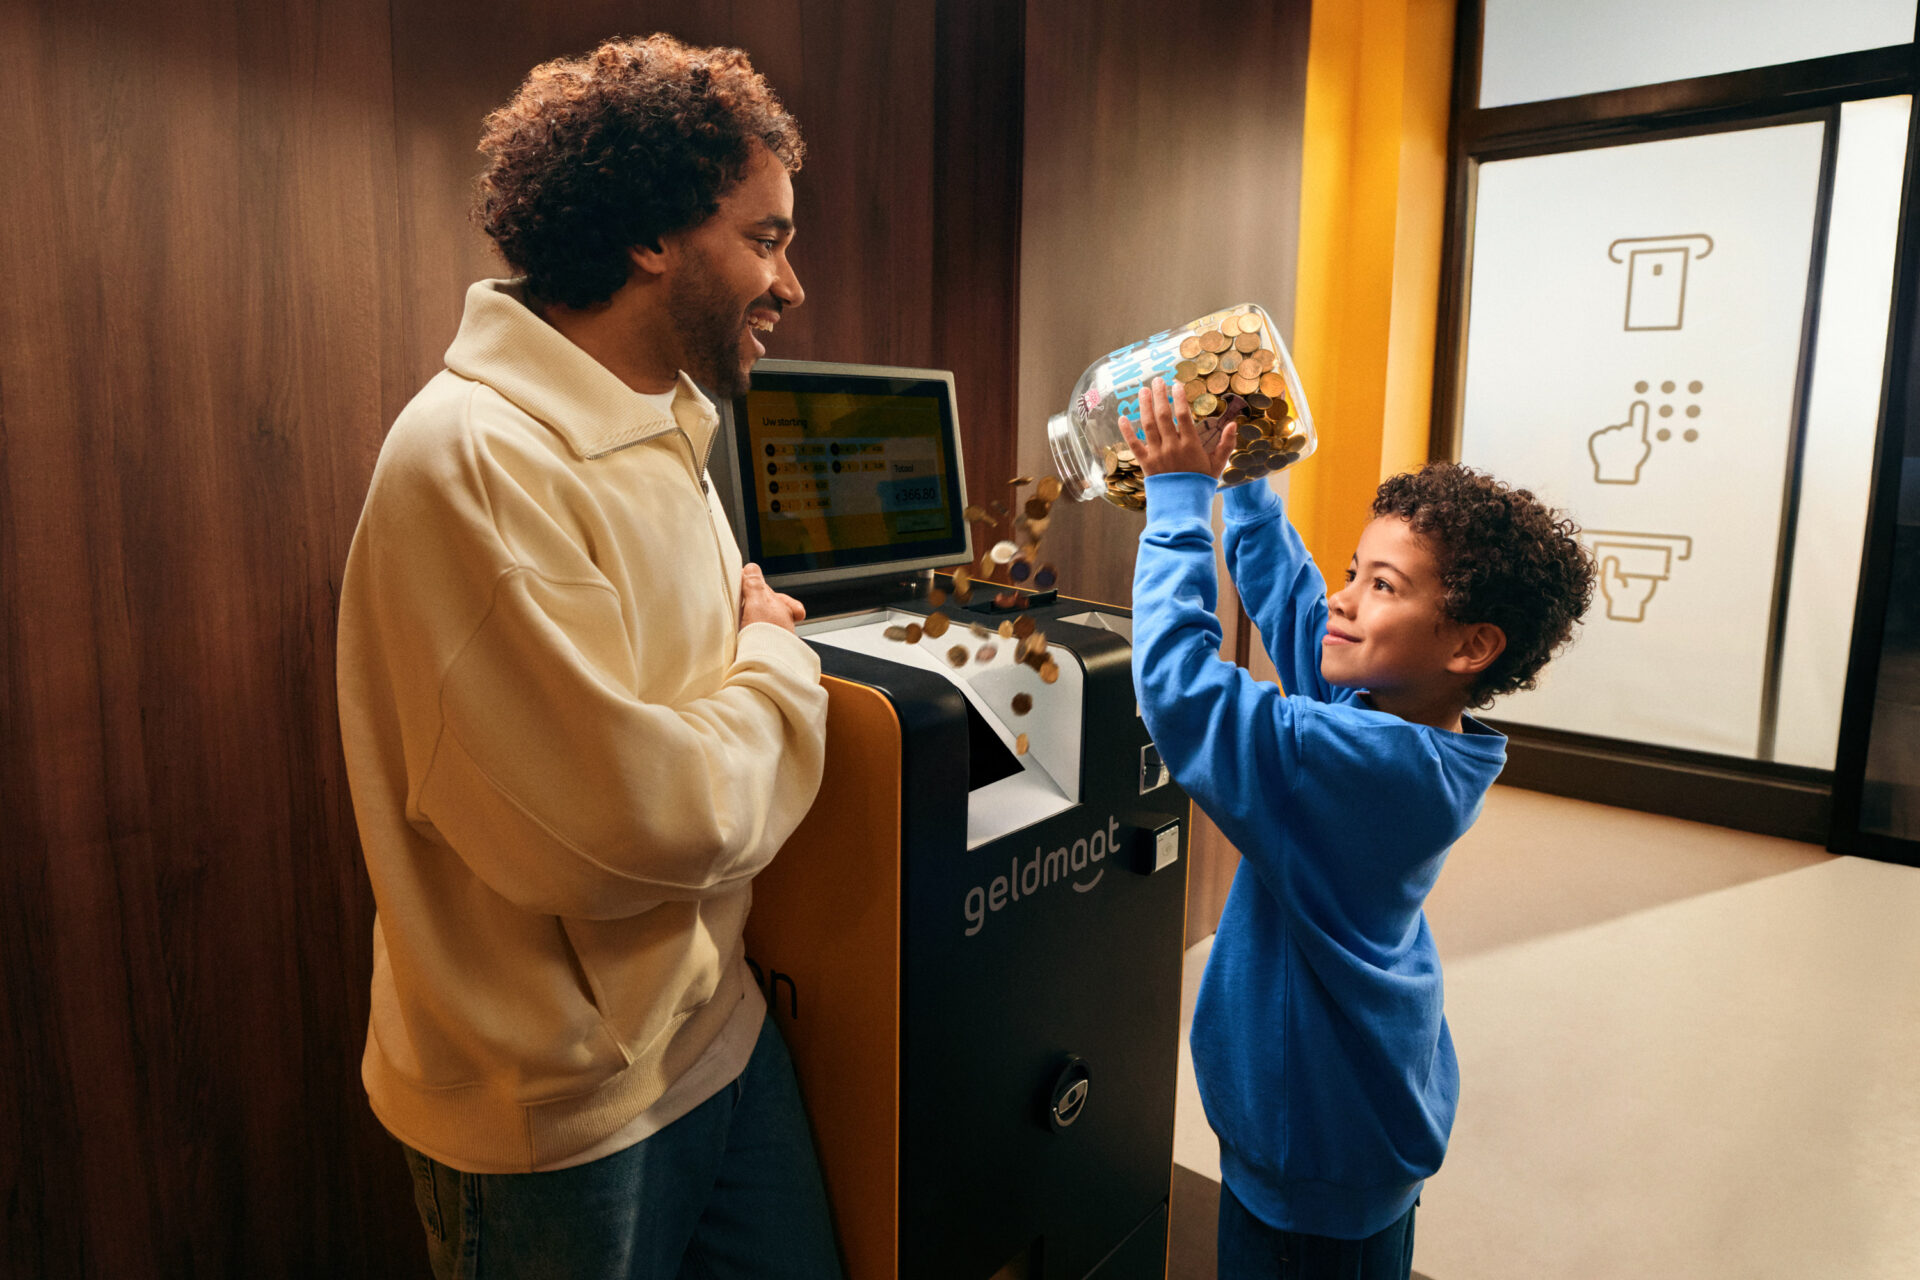
Een aankoop zelf afrekenen kan voor een kind een belangrijk leermoment zijn. Ineens wordt duidelijk dat iets geld kost en dat het bedrag dat je hebt daardoor minder wordt. Bij digitaal betalen is dat misschien minder zichtbaar dan wanneer je een muntje uit een spaarpot haalt. Juist daarom kun je na afloop samen even kijken wat er is uitgegeven en wat er nog over is op de rekening.
Van sparen of uitgeven naar zelfstandig keuzes maken
Naarmate kinderen ouder worden, krijgen ze steeds meer mogelijkheden om zelf met geld om te gaan. Er is steeds meer keuze. Waar een jong kind misschien nadenkt over een stuk speelgoed, kan een ouder kind sparen voor een telefoon, kleding of een uitje. Daarbij hoort ook dat kinderen verschillende keuzes maken. Het ene kind heeft het geduld om langer te sparen voor één groter doel, terwijl het andere liever regelmatig iets kleins koopt. Beide situaties kunnen leerzaam zijn.
Je kunt je kind helpen door vragen te stellen in plaats van meteen te vertellen wat het moet doen. Waar wil je voor sparen? Hoeveel heb je daarvoor nodig? Hoe lang duurt het als je iedere week een deel opzij zet? Zo leert je kind steeds meer zelf nadenken over geld. Een eigen betaalrekening kan dan een goede volgende stap zijn.
Een eigen betaalrekening
Wanneer je kind ouder wordt, kan een eigen betaalrekening helpen om meer ervaring op te doen met geld. Je kind ziet dan niet alleen hoeveel geld het heeft, maar kan ook oefenen met sparen en uitgeven. De Rabo JongerenRekening kan hierbij een praktisch hulpmiddel zijn. Kinderen kunnen ervaring opdoen met hun eigen geld, terwijl ouders betrokken blijven en overzicht houden via de Rabo App. De Rabo JongerenRekening is gratis en kan daarmee aansluiten bij de eerste stappen richting financiële zelfstandigheid.
De gratis betaalrekening is er voor kinderen van 0 tot en met 17 jaar. Hoe je deze inzet, kan natuurlijk verschillen per leeftijd en per gezin. Het belangrijkste blijft dat je als ouder betrokken bent en samen met je kind kunt praten over de keuzes die hij of zij maakt.
‘Spenden of sparen?’: iedere keuze maakt je kind wat wijzer
Financiële opvoeding hoeft dus niet te betekenen dat je je kind alles over geld moet leren voordat het zelfstandig keuzes gaat maken. Juist door kleine momenten te benutten, groeit geldbegrip stap voor stap.
Door je kind ruimte te geven om te sparen, uit te geven en soms een keuze te maken die achteraf anders uitpakt, doe je (samen) ervaring op. Iedere keuze maakt je kind weer wat wijzer en helpt om stap voor stap ‘baas over eigen monnies’ te worden.
Rabo JongerenRekening: samen oefenen met eigen geld
Wil je je kind meer ervaring laten opdoen met eigen geld? De Rabo JongerenRekening kan daarbij een praktisch hulpmiddel zijn. Je kind kan oefenen met sparen, uitgeven en eigen keuzes maken, terwijl jij als ouder betrokken blijft en via de Rabo App overzicht houdt.
Tip
Open een gratis Rabo JongerenRekening en krijg nu 3x €5 cadeau.
Open je vóór zondag 5 oktober een gratis Rabo JongerenRekening voor je kind (0-17 jaar), dan ontvang je tijdelijk 3x €5 cadeau.